
 BI Contable


 Primera Fintech Contable
 Asociación FinteChile
 Actualiza tus datos

 Contable
 Centro de Asistencia
 Diplomados
 Webinars
 Expertos Técnicos

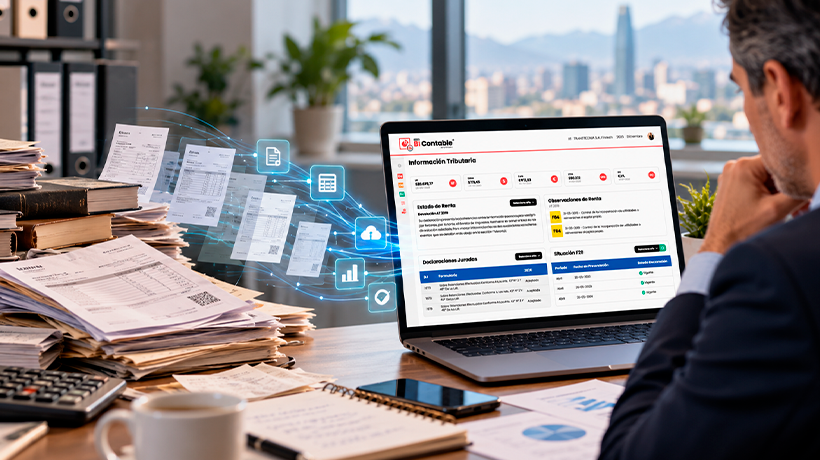
¿Para qué y para quién hacemos la contabilidad?
Antes de hablar de inteligencia artificial, automatización o nuevos sistemas contables, conviene abordar una cuestión más fundamental: ¿para qué y para quién hacemos la contabilidad?…



Antes de hablar de inteligencia artificial, automatización o nuevos sistemas contables, conviene abordar una cuestión más fundamental: ¿para qué y para quién hacemos la contabilidad?…
Hace poco terminé de leer la extraordinaria historia de Ernest Shackleton y su expedición a la Antártida. En 1914 partió a bordo del Endurance persiguiendo una enorme ambición: atravesar por primera vez el continente antártico. Nunca lo consiguió….
Construir una empresa durante más de cuarenta años significa verla nacer, crecer, equivocarse, aprender y transformarse. También significa atravesar distintas eras: del papel y los formularios a internet, la nube, la automatización y la Inteligencia Artificial. Dos eras. Una misma empresa….
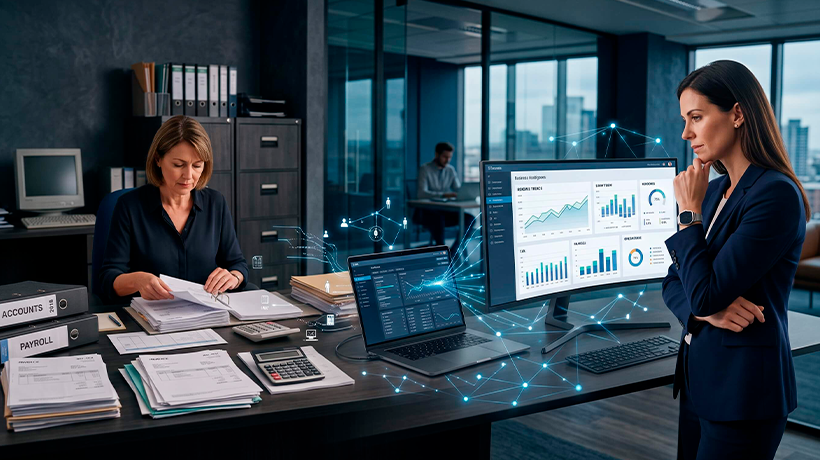
Estamos viviendo una transformación tecnológica. Pero, sobre todo, una transformación cultural que cambiará nuestra forma de trabajar, de pensar y de comprender los negocios….
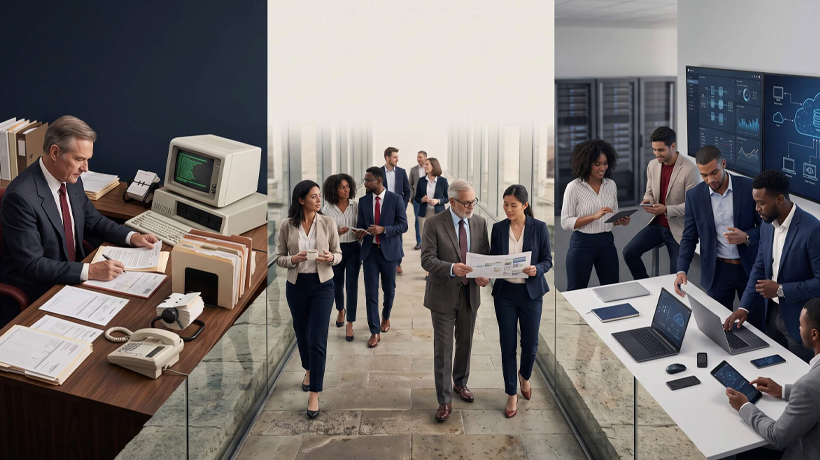
Construir una empresa durante más de cuarenta años significa verla nacer, crecer, equivocarse, aprender y transformarse. También significa atravesar distintas eras: del papel y los formularios a internet, la nube, la automatización y la Inteligencia Artificial. Dos eras. Una misma empresa….

Muy acertado los comentarios.Ojala se enteraran los señores parlamentarios de las distinta bancadas y legislaran de una vez a favor…

Grs. por el informativo, muy buen punto y sería bueno hacercelo llegar a algunos parlamentarios.

Genial, don Jorge, en realidad los Adultos Mayores, crearon riqueza para el País y si lo siguen haciendo. Debieran dar…

Primero que nada,se debería bajar los sueldos millonarios de la cupula. Segundo Hacer una auditoria externa. Tercero,disminuir puestos políticos. Después…

En este articulo queda una pregunta sin responder: ¿Cual es el resultado financiero de Codelco? medido con las regalas contables…