
¿Sabe usted en qué estado está la contabilidad de su empresa?
Hay una frase muy común entre empresarios: “no sé, eso lo ve el contador”. Y durante décadas tuvo bastante sentido….
Cuando administrar procesos dejó de ser suficiente para entender un negocio.
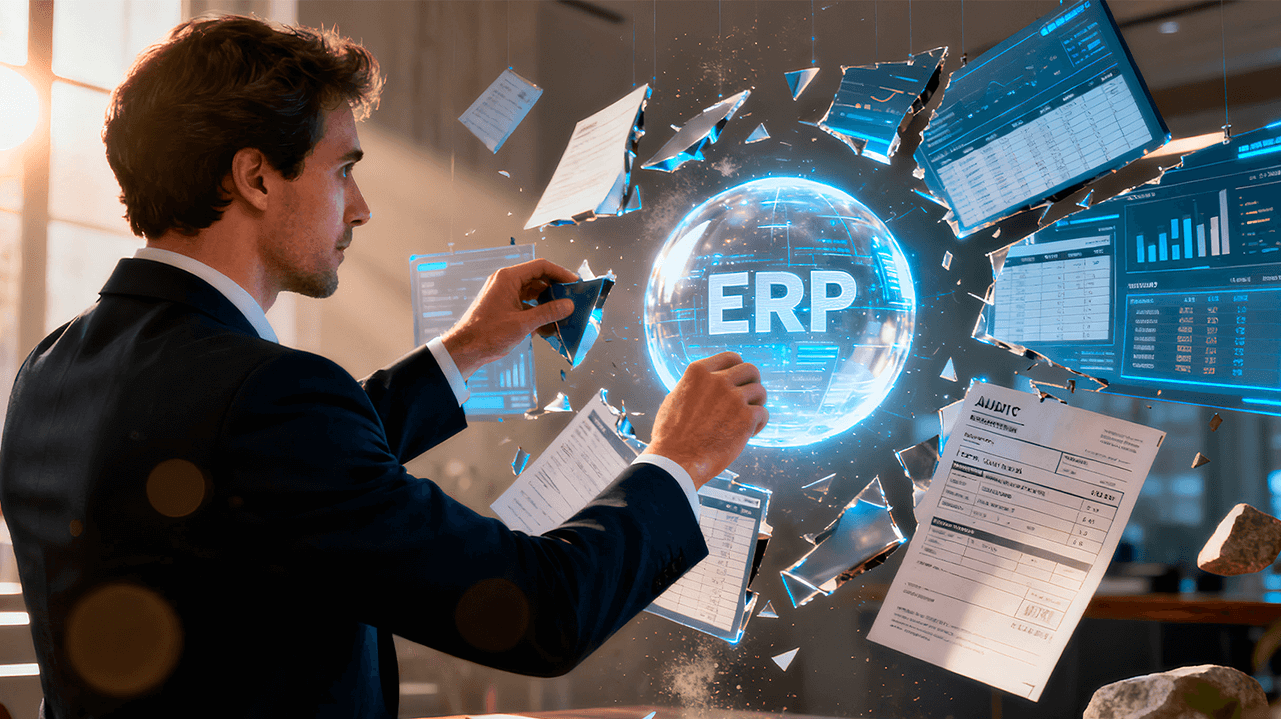
Durante décadas las empresas creyeron haber alcanzado el máximo nivel de modernización administrativa, implementaron sistemas ERP, digitalizaron procesos, automatizaron compras, ventas, inventarios y remuneraciones; luego incorporaron auditorías externas para validar que todo funcionara correctamente.
Parecía suficiente y durante mucho tiempo lo fue, pero el mundo cambió y hoy comienza a hacerse evidente una incomodidad silenciosa: las empresas están llenas de información… y aun así no logran comprender completamente su propia realidad económica.
Los ERP nacieron en una época distinta; su propósito era claro: coordinar procesos administrativos, producción, inventario, facturación, remuneraciones, compras y flujos operativos. Eran sistemas diseñados para responder una pregunta industrial: ¿Cómo organizamos mejor la operación? Y lo hicieron extraordinariamente bien; el problema es que nunca fueron diseñados para responder otra pregunta mucho más compleja:
En muchos modelos ERP, la contabilidad terminó siendo un módulo más, un destino final, un repositorio, no el origen del lenguaje empresarial.
La arquitectura colocó el proceso en el centro, no la evidencia económica; así ocurrió algo que pocas veces se discute: los datos económicos quedaron fragmentados, documentos en un sistema, remuneraciones en otro, contratos fuera del sistema, planillas paralelas para gestión, reportes construidos fuera del modelo original. El ERP administraba actividades, pero no necesariamente explicaba el negocio.
Las empresas comenzaron a buscar respuestas estratégicas, rentabilidad real, flujo de caja proyectado, costos laborales integrados, riesgos tributarios, decisiones financieras y nuevamente apareció Excel.
No porque el ERP fuera malo, sino porque no hablaba el lenguaje del negocio; la gestión estratégica volvió a construirse fuera del sistema, sin trazabilidad, sin evidencia integrada, sin contexto económico completo; el ERP había optimizado procesos, pero dejó fuera algo esencial: la narrativa económica.
Haz clic en la imagen para ver su testimonio.
Frente a esa fragmentación apareció la auditoría; su misión era validar razonabilidad, confirmar que los números fueran consistentes, emitir opinión.
Pero la auditoría también pertenece a una lógica anterior. Es posterior; llega cuando el año terminó, cuando las decisiones ya ocurrieron, cuando los riesgos ya se materializaron, cuando los errores ya existen; la auditoría revisa el pasado, no gobierna el presente. Y en una economía que exige decisiones en tiempo real, eso comienza a ser insuficiente, porque la gran pregunta ya no es: ¿Los estados financieros son razonables? La pregunta moderna es: ¿Los datos que estoy usando hoy para decidir son verdaderos? Son preguntas distintas.
Hoy los hechos económicos nacen digitales, factura electrónica, pagos electrónicos, contratos firmados digitalmente, remuneraciones automatizadas e integraciones bancarias; cada documento contiene evidencia, metadatos, contexto y trazabilidad; la contabilidad deja de ser un resumen posterior y se transforma en el sistema capaz de integrar evidencia y convertirla en lenguaje económico verificable, no como módulo, sino como centro; porque solo ahí convergen obligaciones, derechos, ingresos, costos y responsabilidades; el negocio completo.
El ERP no desaparece, se integra; la auditoría no muere, se transforma, pero ambos dejan de ocupar el lugar central que alguna vez tuvieron, porque administrar procesos ya no basta, auditar después tampoco; hoy las empresas necesitan algo distinto: comprender su verdad económica mientras ocurre.
Estamos transitando hacia una economía donde el principal activo no son los sistemas ni los informes, son los datos verificables, evidencia integrada, trazabilidad total y la portabilidad.
Algoritmos capaces de interpretar la realidad económica sin depender exclusivamente de reconstrucciones posteriores; en ese escenario, la contabilidad vuelve a ocupar su lugar natural, no como cumplimiento, sino como infraestructura crítica.
El lenguaje común entre tecnología, finanzas y decisiones, porque al final, el problema nunca fue la falta de sistemas, fue haber olvidado cuál debía ser el centro.
Jorge Valenzuela F.
Socio Fundador de Transtecnia S.A.
de contabilidad, temas laborales, educación, tributarios e innovación

Hay una frase muy común entre empresarios: “no sé, eso lo ve el contador”. Y durante décadas tuvo bastante sentido….

En el artículo anterior planteábamos una pregunta: ¿para qué y para quién hacemos la contabilidad? Ahora quisiera avanzar un paso más y formular otra pregunta que puede resultar incluso más reflexiva: ¿son suficientes el Balance y el Estado de Resultados para comprender un negocio?…

En el artículo anterior planteábamos una pregunta: ¿para qué y para quién hacemos la contabilidad? Ahora quisiera avanzar un paso más y formular otra pregunta que puede resultar incluso más reflexiva: ¿son suficientes el Balance y el Estado de Resultados para comprender un negocio?…

Antes de hablar de inteligencia artificial, automatización o nuevos sistemas contables, conviene abordar una cuestión más fundamental: ¿para qué y para quién hacemos la contabilidad?…
Hace poco terminé de leer la extraordinaria historia de Ernest Shackleton y su expedición a la Antártida. En 1914 partió a bordo del Endurance persiguiendo una enorme ambición: atravesar por primera vez el continente antártico. Nunca lo consiguió….
Últimos comentarios
Muy acertado los comentarios.Ojala se enteraran los señores parlamentarios de las distinta bancadas y legislaran de una vez a favor…
Grs. por el informativo, muy buen punto y sería bueno hacercelo llegar a algunos parlamentarios.
Genial, don Jorge, en realidad los Adultos Mayores, crearon riqueza para el País y si lo siguen haciendo. Debieran dar…
Primero que nada,se debería bajar los sueldos millonarios de la cupula. Segundo Hacer una auditoria externa. Tercero,disminuir puestos políticos. Después…
En este articulo queda una pregunta sin responder: ¿Cual es el resultado financiero de Codelco? medido con las regalas contables…







