
¿Sabe usted en qué estado está la contabilidad de su empresa?
Hay una frase muy común entre empresarios: “no sé, eso lo ve el contador”. Y durante décadas tuvo bastante sentido….
En los últimos años se ha puesto de moda hablar de automatización contable. Las redes sociales, los proveedores tecnológicos y los nuevos promotores de software repiten una y otra vez la misma promesa: capturar documentos automáticamente, contabilizar sin intervención humana, conciliar movimientos bancarios, preparar impuestos y reducir al mínimo el trabajo manual.
A primera vista, todo parece razonable. ¿Quién podría estar en contra de eliminar tareas repetitivas, reducir tiempos de digitación o acelerar los cierres contables?
El problema no está en automatizar. El problema está en qué se automatiza.
Porque si lo único que estamos haciendo es acelerar una estructura contable débil, pobre en contexto y desconectada de la evidencia real de los hechos económicos, entonces no estamos avanzando hacia una mejor contabilidad. Solo estamos logrando una contabilidad más rápida para seguir haciendo, con mayor eficiencia, algo que sigue mal concebido desde su base.
Ese es el verdadero problema.
La mayor parte de las soluciones que hoy se promocionan como “automatización contable” descansan en tecnologías como OCR, flujos automáticos, integraciones o inteligencia artificial para leer documentos, extraer datos y proponer asientos. Sin duda, eso puede ayudar operacionalmente. Puede reducir horas de trabajo, disminuir digitación y ordenar parte del proceso administrativo.
Pero no resuelve la pregunta central:
¿Dónde está el sentido económico del registro?
Leer una factura no es comprender el hecho económico que representa. Extraer un monto, una fecha y un proveedor no equivale a interpretar con profundidad lo que ocurrió en la empresa. Proponer una cuenta contable tampoco garantiza que el registro refleje la naturaleza real del hecho económico, sus condiciones, su contexto, su trazabilidad ni su conexión con la evidencia que le dio origen.
En otras palabras: automatizar la captura no es lo mismo que construir verdad económica.
Aquí está la gran confusión de nuestro tiempo. Se ha instalado la idea de que automatizar la contabilidad significa modernizarla. Y no necesariamente es así. Muchas veces significa solo ponerle velocidad a un modelo antiguo, que fue diseñado para clasificar movimientos, cuadrar cifras y producir balances, pero no para representar con fidelidad estructural la singularidad de cada hecho económico.
La contabilidad tradicional fue construida sobre una lógica de síntesis. Resume, agrupa, centraliza, clasifica y presenta. Pero en esa misma operación sacrifica contexto, evidencia y trazabilidad visible.
Por eso no deja de ser curioso que, en plena era digital, todavía celebremos como revolución el hecho de que un software “lea” una factura y proponga un asiento, cuando el verdadero desafío no es leer mejor documentos, sino redefinir la estructura del registro contable.
La pregunta ya no es cómo automatizar el trabajo del contador. La verdadera pregunta es cómo rediseñar la contabilidad para que el registro surja desde la evidencia, se enriquezca con metadatos y contexto, incorpore reglas de interpretación más estandarizadas y permita una trazabilidad completa y visible del hecho económico.
Ese cambio no es tecnológico solamente. Es epistemológico.
Haz clic en la imagen para ver su testimonio.
¿Y qué significa eso? Significa que no solo está cambiando la herramienta, sino también la forma de conocer, comprender e interpretar la realidad económica. En términos simples, un cambio epistemológico es un cambio en la manera en que entendemos la verdad. Por eso, el debate de fondo ya no consiste solo en usar más software o más automatización, sino en revisar si la contabilidad realmente representa o no, con fidelidad, la verdad económica de la 1aempresa.
No se trata solo de hacer más eficiente el proceso. Se trata de revisar el lenguaje con que la empresa representa su realidad económica.
Porque una contabilidad con poco contexto puede ser rápida, pero no necesariamente confiable. Puede ser automática, pero no necesariamente inteligente. Puede generar balances, pero no necesariamente expresar verdad económica.
Y aquí aparece una advertencia importante. Mientras más automatizamos una estructura pobre, más rápidamente multiplicamos sus errores, sus omisiones y su falta de profundidad. La automatización mal entendida no corrige la fragilidad del modelo; la escala.
Por eso, la discusión seria no debería centrarse en cuál software contabiliza más rápido ni en cuál promete hacer “todo automáticamente”. La discusión de fondo debería ser otra:
¿Estamos automatizando una mecánica o estamos transformando el sistema de representación económica de la empresa?
Si solo estamos automatizando mecánicas, la búsqueda y el valor puede volverse vacío. Sin propósito. Sin rediseño conceptual. Sin sentido económico real.
La contabilidad del futuro no puede limitarse a reconocer caracteres, copiar datos o sugerir asientos. Debe ser capaz de vincular evidencia, contexto, , interpretación y trazabilidad responsabilidad sobre el registro.
Solo entonces podremos hablar de una evolución auténtica.
De lo contrario, la llamada automatización contable no será más que una versión más veloz de una antigua limitación: registrar mucho, comprender poco y confiar en exceso en que la velocidad reemplaza a la verdad.
La automatización, por sí sola, no salva a la contabilidad de ser hoy …”un mal necesario” A veces incluso la distrae de su verdadero desafío.
Porque el futuro no depende de contabilizar más rápido. Depende de registrar mejor.
A quienes deseen profundizar en esta reflexión, los invito a leer mi libro Obsesión Destructiva, donde desarrollo con mayor profundidad la idea de que el verdadero cambio de la contabilidad no es simplemente digital ni automático: es epistemológico. Es decir, exige repensar la contabilidad no solo como una técnica de registro, sino como un nuevo lenguaje capaz de representar con mayor fidelidad la verdad económica de las empresas.
Jorge Valenzuela F.
Socio Fundador de Transtecnia S.A.
de contabilidad, temas laborales, educación, tributarios e innovación

Hay una frase muy común entre empresarios: “no sé, eso lo ve el contador”. Y durante décadas tuvo bastante sentido….

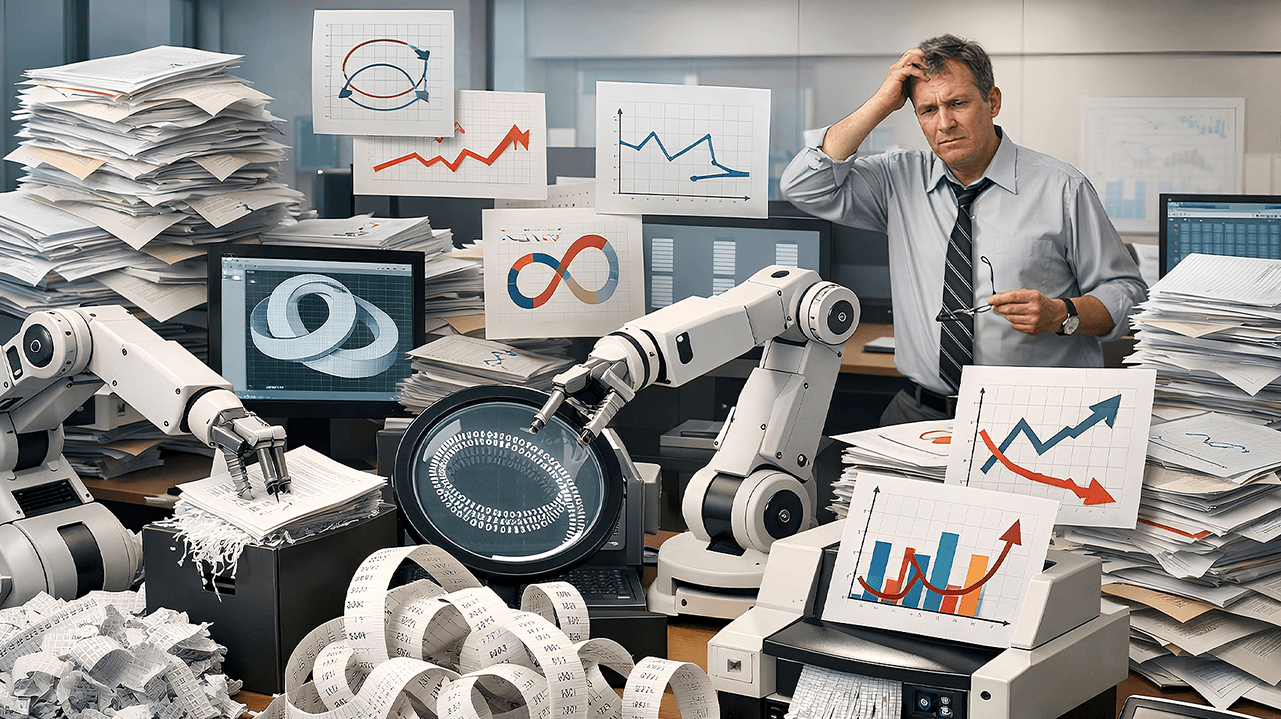
En el artículo anterior planteábamos una pregunta: ¿para qué y para quién hacemos la contabilidad? Ahora quisiera avanzar un paso más y formular otra pregunta que puede resultar incluso más reflexiva: ¿son suficientes el Balance y el Estado de Resultados para comprender un negocio?…

En el artículo anterior planteábamos una pregunta: ¿para qué y para quién hacemos la contabilidad? Ahora quisiera avanzar un paso más y formular otra pregunta que puede resultar incluso más reflexiva: ¿son suficientes el Balance y el Estado de Resultados para comprender un negocio?…

Antes de hablar de inteligencia artificial, automatización o nuevos sistemas contables, conviene abordar una cuestión más fundamental: ¿para qué y para quién hacemos la contabilidad?…
Hace poco terminé de leer la extraordinaria historia de Ernest Shackleton y su expedición a la Antártida. En 1914 partió a bordo del Endurance persiguiendo una enorme ambición: atravesar por primera vez el continente antártico. Nunca lo consiguió….
Últimos comentarios
Muy acertado los comentarios.Ojala se enteraran los señores parlamentarios de las distinta bancadas y legislaran de una vez a favor…
Grs. por el informativo, muy buen punto y sería bueno hacercelo llegar a algunos parlamentarios.
Genial, don Jorge, en realidad los Adultos Mayores, crearon riqueza para el País y si lo siguen haciendo. Debieran dar…
Primero que nada,se debería bajar los sueldos millonarios de la cupula. Segundo Hacer una auditoria externa. Tercero,disminuir puestos políticos. Después…
En este articulo queda una pregunta sin responder: ¿Cual es el resultado financiero de Codelco? medido con las regalas contables…







