Cambiaste de contador. ¿Y quién se quedó con la historia de tu empresa?

Nuevo

Artículo de Opinión

Boletín Informativo

05.11.2026

Cambiaste de contador. ¿Y quién se quedó con la historia de tu empresa?

Cambiaste de contador. ¿Y quién se quedó con la historia de tu empresa?

Puedes terminar el contrato con tu contador o proveedor de software. Pero tus obligaciones tributarias y laborales no terminan con él servicio Contable.

Hay una situación que puede convertirse en una verdadera pesadilla para cualquier empresario.

Después de años utilizando un sistema contable, decides cambiar de proveedor.

Todo parece resuelto.

Contratas un nuevo servicio, comienzas a procesar tus operaciones y sigues adelante.

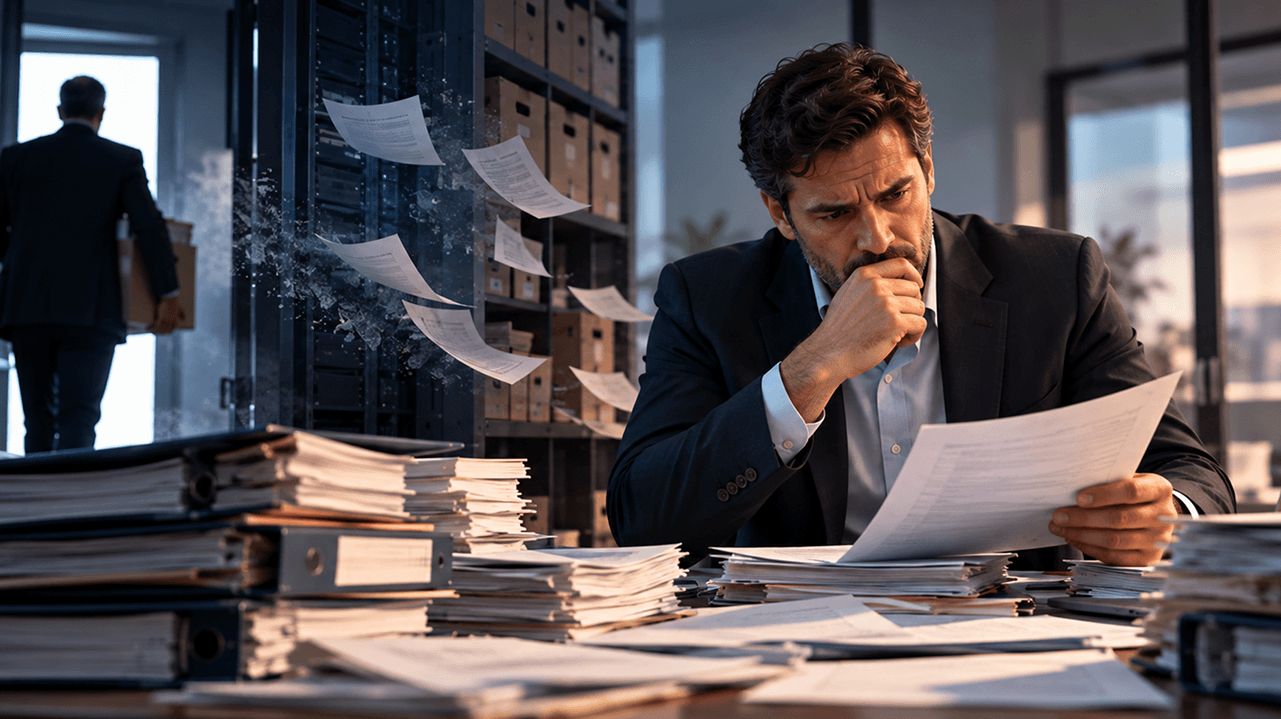
Hasta que un día recibes una fiscalización del Servicio de Impuestos Internos.

Te solicitan antecedentes de operaciones realizadas cuatro o cinco años atrás.

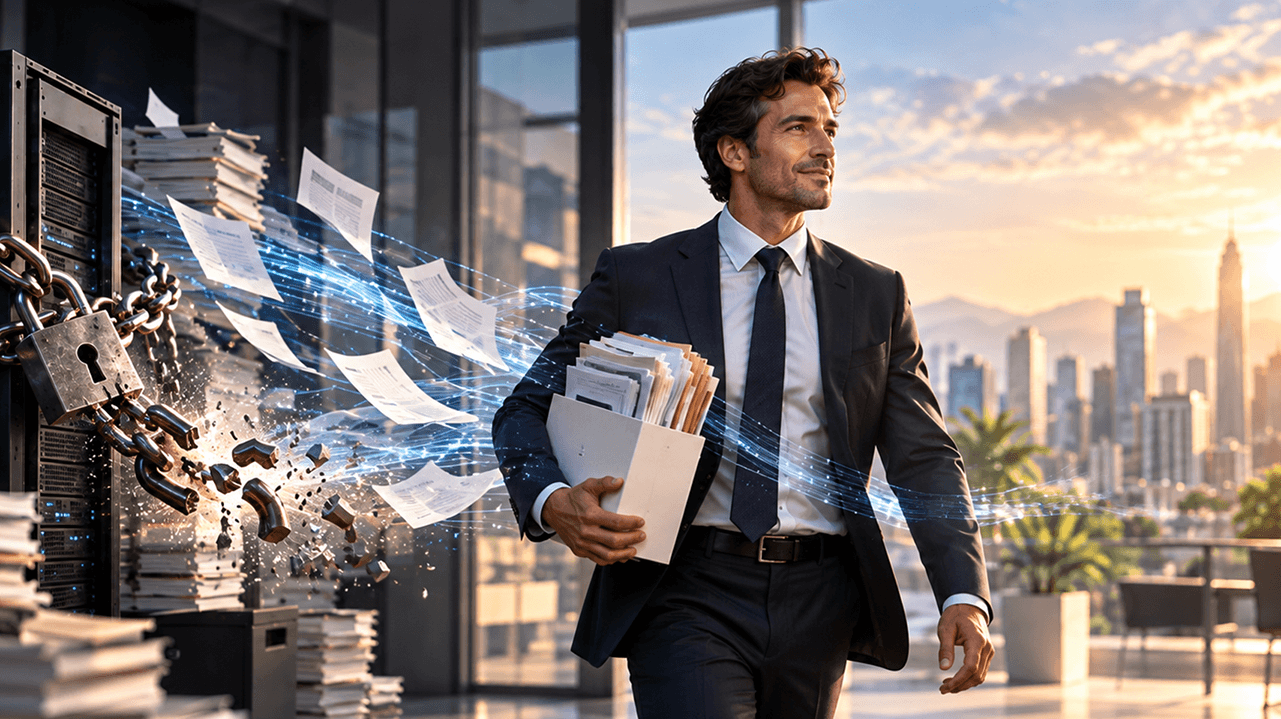
Y entonces recuerdas que esa información quedó almacenada en el sistema de tu antiguo proveedor.

Un sistema al que ya no tienes acceso.

¿Qué haces ahora?

El contrato terminó. La responsabilidad continúa.

En Chile, el Código Tributario establece obligaciones de conservación de libros y antecedentes contables.

El plazo de seis años constituye una referencia relevante en materia de conservación y fiscalización, aunque existen situaciones en que los antecedentes deben mantenerse por períodos mayores.

El problema es que la obligación de conservar y presentar esos documentos corresponde al contribuyente.

No desaparece porque haya terminado su relación comercial con un contador o proveedor tecnológico.

Y aquí encontramos una contradicción que merece toda nuestra atención.

La empresa sigue siendo responsable de información que puede haber quedado fuera de su alcance.

¿Cómo llegamos a esta situación?

Durante décadas nos preocupamos de desarrollar sistemas para procesar la contabilidad, calcular impuestos, emitir facturas y liquidar remuneraciones.

Pero no siempre prestamos la misma atención a una pregunta fundamental:

¿Qué ocurrirá con todos esos registros cuando el cliente deje de utilizar nuestro software?

Descubre qué opinan nuestros clientes

Testimonial Aurora Díaz

Haz clic en la imagen para ver su testimonio.

Testimonial Loreto Arredondo

Haz clic en la imagen para ver su testimonio.

Testimonial Danilo Jaimes

Haz clic en la imagen para ver su testimonio.

Tu mejor decisión:
Innovación, propósito y trayectoria.

Los datos históricos no son basura digital

La información de años anteriores no pierde su valor porque haya concluido un ejercicio contable.

Es la memoria económica de la empresa.

Permite acreditar operaciones, justificar decisiones, responder fiscalizaciones, revisar contratos y reconstruir hechos relevantes.

También puede ser necesaria durante un proceso de término de giro, una auditoría, una controversia tributaria o una revisión laboral.

Y si esa información contiene datos personales, su tratamiento debe respetar además las exigencias de protección, seguridad y confidencialidad correspondientes.

Por eso, conservar datos históricos no puede reducirse a mantener archivos almacenados en algún servidor.

Se requiere integridad, disponibilidad, controles de acceso y mecanismos efectivos de recuperación.

Procesar información y custodiarla son servicios diferentes

Creo que ha llegado el momento de distinguir dos necesidades empresariales.

Una cosa es contratar un sistema para procesar la contabilidad y las remuneraciones.

Otra es contratar un servicio para conservar, proteger y consultar la información histórica.

¿Por qué una empresa debería continuar pagando por funcionalidades que ya no utiliza solamente para tener acceso a sus registros anteriores?

La solución podría ser mucho más sencilla.

Al terminar el contrato de procesamiento, el cliente debería contar con alternativas claras: recuperar sus datos en formatos adecuados o contratar un servicio independiente de custodia histórica digital.

Un servicio que permita consultar libros, emitir registros y recuperar antecedentes durante el período acordado, considerando los plazos legales aplicables.

Sin necesidad de seguir procesando nuevas operaciones.

Sin quedar obligado a mantener un software que ya no necesita.

Y sin perder el acceso a su historia.

La libertad digital también exige memoria

La nueva Ley de Protección de Datos Personales refuerza las exigencias aplicables al tratamiento de datos personales, pero no establece por sí sola un servicio obligatorio de custodia contable de seis años a cargo de todos los proveedores.

Ese es precisamente uno de los desafíos pendientes para nuestra industria.

Necesitamos contratos más transparentes, procedimientos de salida claramente definidos y estándares tecnológicos que permitan preservar y recuperar los registros empresariales.

La libertad de cambiar de proveedor debe ir acompañada de la seguridad de conservar la información que la empresa necesita.

Porque una contabilidad moderna no solamente debe ser digital, integrada e inteligente.

También debe ser portable, verificable y recuperable.

Nadie debería convertirse en prisionero de su propia historia contable.

Y dejo una última pregunta:

¿Sabes qué ocurrirá con los últimos seis años de tu contabilidad si mañana terminas el contrato con tu proveedor?

Si nunca lo has preguntado, quizás sea el momento de hacerlo.

AUTOR:
Picture of Jorge Valenzuela

Jorge L. Valenzuela.

Socio Fundador de Transtecnia S.A.

Artículo elaborado con apoyo editorial de IA.

Facebook
Twitter
LinkedIn

Agregar un comentario

Tu dirección de correo electrónico no será publicada. Los campos requeridos están marcados *

Learn more
únete al boletín informativo Transtecnia
Suscríbete al boletín

de contabilidad, temas laborales, educación, tributarios e innovación

Más artículos

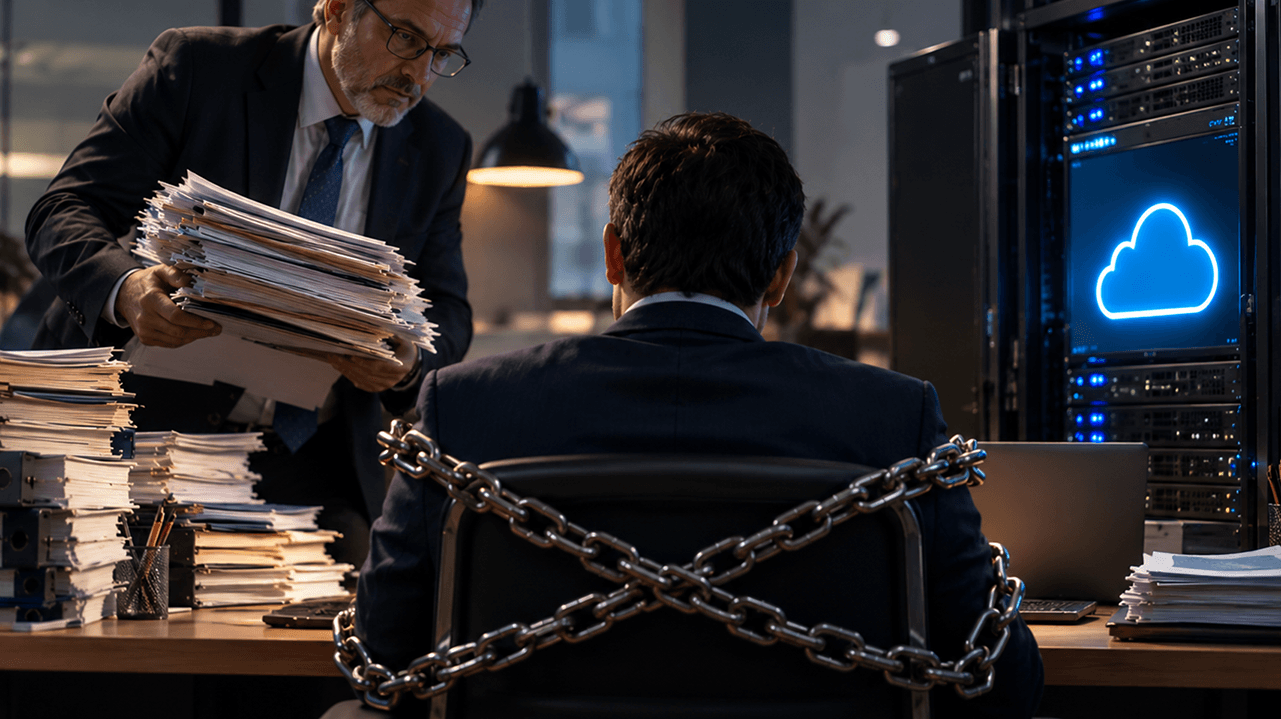
El fin del cautiverio digital

El fin del cautiverio digital

Tus datos son tuyos. ¿Por qué tienes que pedir permiso para llevártelos?
Cuando una empresa decide cambiar de contador o proveedor tecnológico, debería estar tomando una decisión de…
Leer más >>

Últimos comentarios

  1. Primero que nada,se debería bajar los sueldos millonarios de la cupula. Segundo Hacer una auditoria externa. Tercero,disminuir puestos políticos. Después…

  2. En este articulo queda una pregunta sin responder: ¿Cual es el resultado financiero de Codelco? medido con las regalas contables…

Agregar un comentario

Tu dirección de correo electrónico no será publicada. Los campos requeridos están marcados *

0
0
Carro de Compras
No tienes comprasAgregar servicios