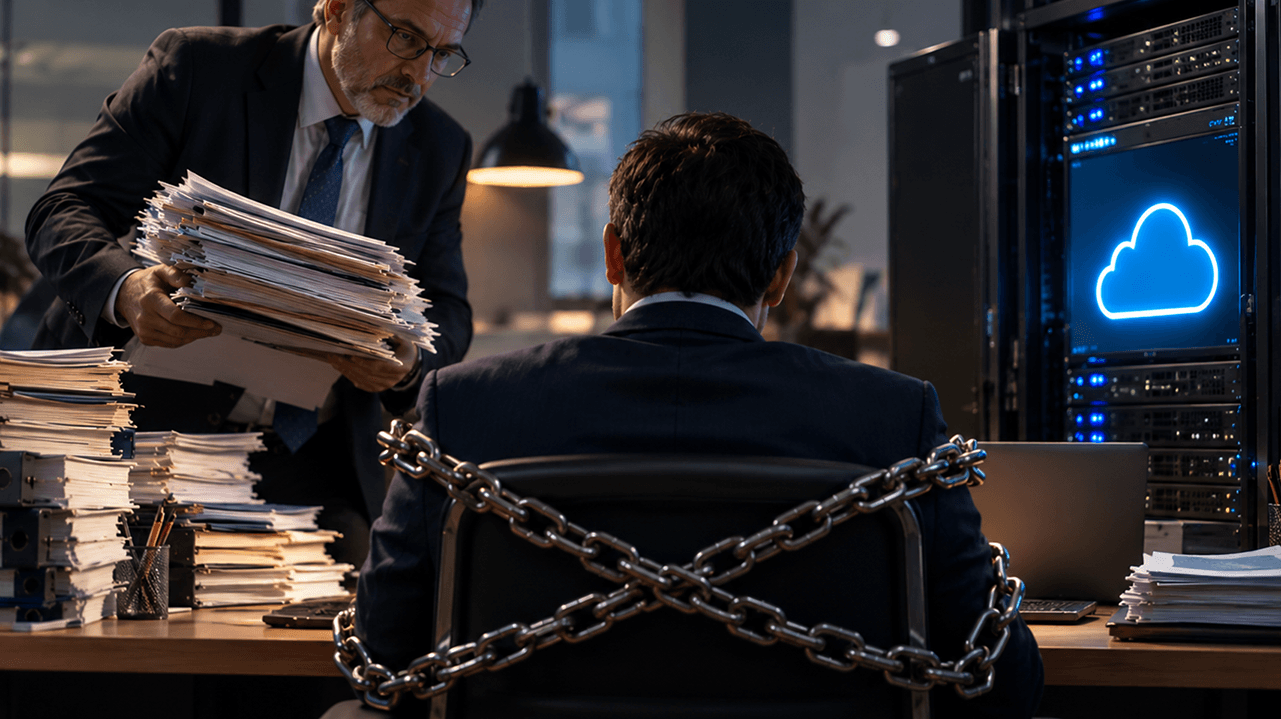
¿Prisionero de tu contador o de tu software contable? Las barreras para cambiar están llegando a su fin

Nuevo

Artículo de Opinión

Boletín Informativo

31.10.2026

¿Prisionero de tu contador o de tu software contable? Las barreras para cambiar están llegando a su fin

¿Prisionero de tu contador o de tu software contable? Las barreras para cambiar están llegando a su fin

¿De quién son los datos de tu empresa? ¿Tuyos, de tu contador o del proveedor del software que utilizas?

Parece una pregunta absurda. Sin embargo, miles de empresarios podrían descubrir que, aun siendo dueños de sus negocios, no tienen la libertad de cambiar de contador o de sistema contable sin enfrentar enormes dificultades para recuperar y trasladar su información.

Durante décadas hemos aceptado una situación que merece ser cuestionada: la información contable, financiera y laboral de una empresa puede terminar prácticamente cautiva de quien la procesa o de la tecnología utilizada para administrarla. Y lo más sorprendente es que muchas empresas ni siquiera son conscientes de esta dependencia hasta que deciden cambiar de proveedor.

Cuando cambiar de contador se convierte en un problema

Imaginemos una empresa que, después de varios años trabajando con una oficina contable, decide contratar a otro profesional. La decisión puede obedecer a múltiples razones: mejorar el servicio, incorporar nuevas tecnologías, reducir costos o simplemente contar con información más oportuna para administrar su negocio. Hasta aquí, todo parece razonable.

Pero entonces aparece la gran pregunta: ¿cómo traslado toda mi contabilidad al nuevo contador? Y comienzan las dificultades.

El antiguo contador puede entregar balances, libros contables y declaraciones tributarias en PDF o planillas Excel. Sin embargo, esos documentos no necesariamente permiten reconstruir la contabilidad ni continuar procesándola en otro sistema. ¿Dónde están los asientos contables históricos?, ¿el plan de cuentas?, ¿los auxiliares?, ¿los movimientos de clientes y proveedores?, ¿las conciliaciones bancarias?, ¿los registros de remuneraciones de los trabajadores?

La información existe, pero muchas veces está almacenada en sistemas que no permiten trasladarla fácilmente. En la práctica, la empresa puede verse obligada a reconstruir información, contratar costosos servicios de migración o resignarse a permanecer con su proveedor actual. Esto tiene un nombre: barreras de salida.

La nueva forma de cautiverio digital

Antiguamente, la contabilidad se llevaba en libros físicos y documentos que permanecían bajo custodia de la empresa o de su contador. Hoy prácticamente toda esa información es digital. El problema no es la digitalización; por el contrario, representa un avance extraordinario.

El problema aparece cuando la información queda almacenada en formatos propietarios, bases de datos cerradas o sistemas que dificultan su exportación y reutilización. Se produce entonces una situación contradictoria: la empresa genera los hechos económicos, asume las responsabilidades tributarias y laborales, paga por el procesamiento de la información y, sin embargo, puede encontrarse con que no dispone de los medios técnicos para trasladar sus registros a otra plataforma.

Es como tener una cuenta bancaria y descubrir que, para cambiar de banco, debemos reconstruir manualmente todos nuestros movimientos históricos. ¿Aceptaríamos semejante situación? ¿Por qué entonces la hemos normalizado en la contabilidad y las remuneraciones?

La Ley de Protección de Datos abre una nueva discusión

Chile está avanzando hacia un nuevo marco de protección de datos personales. La Ley N.º 21.719 incorpora, entre otros derechos, la portabilidad de los datos personales. Su artículo 9 establece, bajo determinadas condiciones, que las personas podrán solicitar y recibir sus datos en formatos electrónicos estructurados y de uso común, que permitan utilizarlos en distintos sistemas. Es un cambio relevante.

Sin embargo, debemos ser precisos: esta disposición se refiere a datos personales y no establece automáticamente la obligación de entregar toda la información contable de una empresa en formatos interoperables. La contabilidad empresarial, los registros tributarios y los antecedentes laborales involucran distintas categorías de información, responsabilidades y obligaciones legales. Por eso, la nueva ley no resuelve por sí sola todos los problemas de migración contable.

Pero introduce un principio que merece extenderse a nuestra discusión empresarial: los datos no deberían convertirse en un instrumento para mantener cautivo a quien legítimamente necesita utilizarlos.

Y aquí surge una pregunta inevitable: si estamos avanzando hacia el reconocimiento de la portabilidad de los datos personales, ¿no deberíamos avanzar también hacia estándares que garanticen la portabilidad de la información contable y laboral de las empresas?

Descubre qué opinan nuestros clientes

Testimonial Aurora Díaz

Haz clic en la imagen para ver su testimonio.

Testimonial Loreto Arredondo

Haz clic en la imagen para ver su testimonio.

Testimonial Danilo Jaimes

Haz clic en la imagen para ver su testimonio.

Tu mejor decisión:
Innovación, propósito y trayectoria.

No basta con entregar un PDF

Aquí está, probablemente, el aspecto más importante de esta discusión. Una cosa es entregar información para consultarla y otra muy distinta es entregarla para continuar utilizándola.

Un balance en PDF permite conocer una situación financiera; un libro diario en PDF permite revisar determinados registros. Pero ninguno garantiza, por sí solo, que otro sistema pueda continuar procesando esa contabilidad.

Para que exista una verdadera portabilidad contable, se necesitan datos estructurados, completos, documentados y técnicamente reutilizables. Esto implica poder trasladar, según corresponda, planes de cuentas, asientos contables, auxiliares, saldos, documentos relacionados y antecedentes históricos.

En remuneraciones, el desafío es todavía más delicado: contratos, liquidaciones, movimientos laborales, cotizaciones y antecedentes personales deben poder conservarse y trasladarse respetando la confidencialidad, la seguridad y la normativa aplicable.

La verdadera libertad de cambiar de proveedor comienza cuando podemos llevarnos nuestra información y seguir trabajando con ella.

La portabilidad contable debería ser un derecho efectivo de las empresas

Creo que ha llegado el momento de impulsar un nuevo estándar para los servicios contables y tecnológicos. Un estándar basado en principios simples:

● La empresa debe tener acceso efectivo a la información que genera y que necesita para cumplir sus obligaciones.

● Los proveedores deben ofrecer mecanismos claros, seguros y documentados para exportar los registros correspondientes.

● La información debe poder entregarse en formatos estructurados que faciliten su reutilización y migración.

● El cambio de contador o plataforma no debería exigir reconstruir innecesariamente años de historia contable.

● La protección y confidencialidad de los datos deben mantenerse durante todo el proceso.

Estos principios deberían incorporarse a los contratos de servicios contables y tecnológicos y, eventualmente, formar parte de estándares sectoriales de interoperabilidad.

No se trata de desconocer la propiedad intelectual del software ni de exigir la entrega de tecnologías propietarias; se trata de distinguir algo fundamental: el software es la herramienta; la información del negocio es un activo de la empresa.

Una nueva oportunidad para la industria contable

Durante años, gran parte de la industria del software ha competido ofreciendo funcionalidades para procesar información. Pero la verdadera competencia del futuro debería estar en la calidad del servicio, la inteligencia aplicada a los datos, la integración tecnológica y la capacidad de ayudar a las empresas a tomar mejores decisiones. No en las dificultades que enfrenta un cliente para marcharse.

Los contadores tampoco deberían temer a esta transformación. Un buen profesional no necesita mantener cautiva la información de sus clientes para conservarlos; necesita demostrar permanentemente el valor que aporta. La tecnología debería facilitar la libertad de elegir, no limitarla.

El fin de las barreras de salida

Estamos entrando en una nueva etapa. La inteligencia artificial, las integraciones mediante APIs, los estándares de intercambio de información y las nuevas exigencias de protección de datos están creando condiciones para transformar profundamente la industria contable.

La Ley de Protección de Datos Personales es una señal importante de esta evolución, aunque todavía no resuelva íntegramente la portabilidad de los registros empresariales. El desafío pendiente es convertir esa aspiración en una realidad técnica, contractual y, cuando corresponda, normativa.

Imagino un futuro cercano en que una empresa pueda cambiar de contador o proveedor tecnológico sin perder su historia contable, sin reconstruir información y sin quedar atrapada en un sistema. Un futuro donde los proveedores compitan por el valor que entregan y no por las barreras que impiden abandonarlos.

Porque una empresa verdaderamente digital no es aquella que tiene todos sus datos en la nube; es aquella que puede acceder a ellos, comprenderlos y utilizarlos libremente, con independencia de quién los procese.

Y quizás ha llegado el momento de hacernos una última pregunta: si los datos son de tu empresa, ¿por qué cambiar de contador o de software contable todavía puede significar perder la libertad de utilizarlos?
AUTOR:
Picture of Jorge Valenzuela

Jorge L. Valenzuela.

Socio Fundador de Transtecnia S.A.

Artículo elaborado con apoyo editorial de IA.

Facebook
Twitter
LinkedIn

Agregar un comentario

Tu dirección de correo electrónico no será publicada. Los campos requeridos están marcados *

Learn more
únete al boletín informativo Transtecnia
Suscríbete al boletín

de contabilidad, temas laborales, educación, tributarios e innovación

Más artículos

Últimos comentarios

  1. Primero que nada,se debería bajar los sueldos millonarios de la cupula. Segundo Hacer una auditoria externa. Tercero,disminuir puestos políticos. Después…

  2. En este articulo queda una pregunta sin responder: ¿Cual es el resultado financiero de Codelco? medido con las regalas contables…

Agregar un comentario

Tu dirección de correo electrónico no será publicada. Los campos requeridos están marcados *

0
0
Carro de Compras
No tienes comprasAgregar servicios