¿Para qué y para quién hacemos la contabilidad?

Nuevo

Artículo de Opinión

Boletín Informativo

26.09.2026

¿Para qué y para quién hacemos la contabilidad?

¿Para qué y para quién hacemos la contabilidad?

Antes de hablar de inteligencia artificial, automatización o nuevos sistemas contables, conviene abordar una cuestión más fundamental: ¿para qué y para quién hacemos la contabilidad?

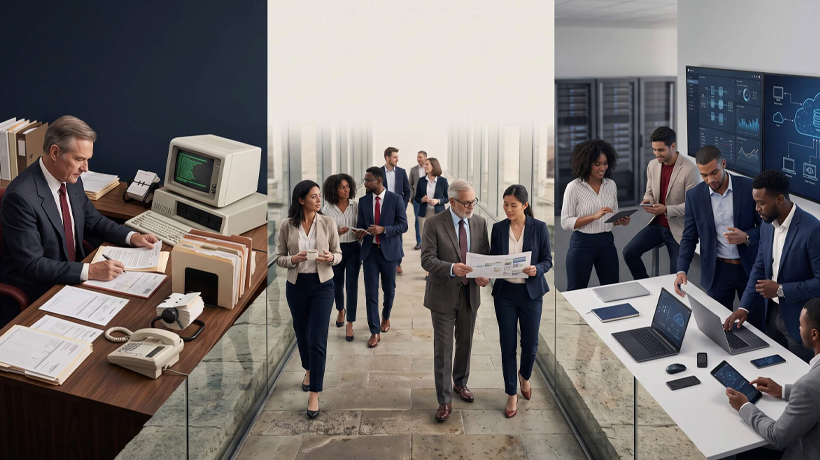
Puede parecer una pregunta demasiado elemental para una disciplina con siglos de historia. Sin embargo, el mundo para el que diseñamos gran parte de nuestras prácticas contables ya no existe.

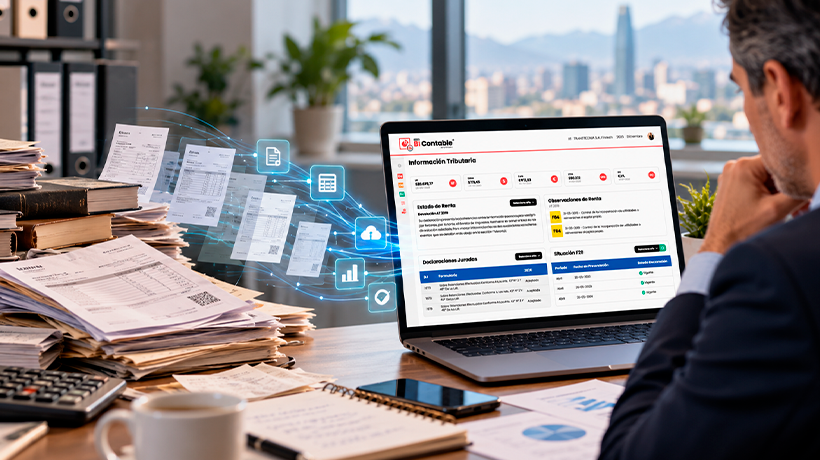
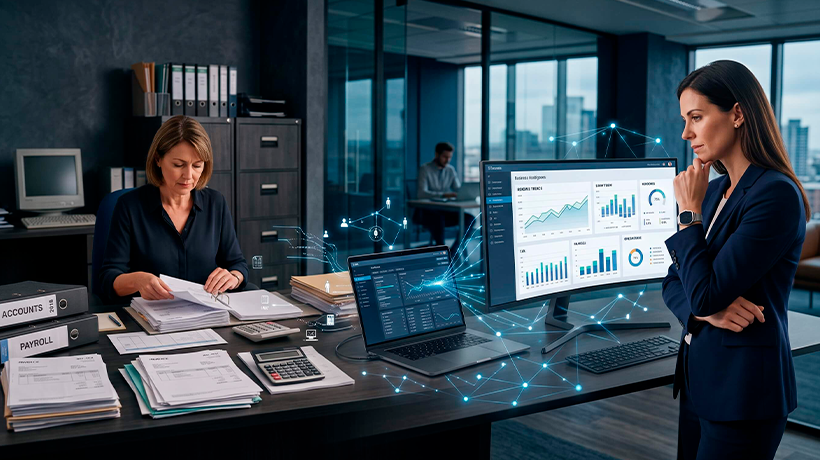
La contabilidad que conocemos se desarrolló durante siglos en un entorno físico: papel, facturas impresas, libros, carpetas, comprobantes, firmas manuscritas y documentos que debían recibirse, revisarse, clasificarse, digitarse, archivarse y recuperarse. Era el mundo analógico.

La organización del trabajo contable respondió adecuadamente a esa realidad. El problema no está en cómo trabajamos entonces, sino en seguir aplicando la misma lógica ahora.

La contabilidad que conocemos fue diseñada para otra realidad

En el mundo analógico, la dificultad central era capturar y procesar la información. Cada hecho económico debía convertirse en un documento; ese documento tenía que llegar a alguien para ser interpretado, clasificado, digitado, contabilizado, revisado, conciliado, corregido y archivado. Solo después podía transformarse en información.

Era inevitable que gran parte del trabajo contable se concentrara en producir la contabilidad. Por eso construimos organizaciones, procedimientos, controles y sistemas orientados principalmente al procesamiento. El contador ocupaba el centro de ese proceso, y una parte importante de su valor profesional consistía en transformar documentos y antecedentes dispersos en información contable confiable.

Pero esa realidad cambió radicalmente.

El hecho económico se está volviendo digital

Hoy, una proporción creciente de los hechos económicos ya no comienza en el papel. Una venta puede originarse digitalmente, una factura es electrónica, una remuneración se calcula en un sistema, un pago se ejecuta en línea, un movimiento bancario nace digital, una compra puede comenzar en una plataforma y una transferencia queda registrada electrónicamente.

La diferencia es decisiva: el hecho económico y su evidencia pueden nacer digitales desde el origen. Ya no es necesario esperar a que un documento físico llegue al área contable para reconstruir lo ocurrido; podemos capturar el hecho económico cuando sucede y mantenerlo relacionado durante todo su recorrido.

Ahí comienza una contabilidad diferente.

Del documento al hecho económico

El cambio parece tecnológico, pero su alcance es mucho mayor. En el mundo analógico, el documento era a menudo la principal representación del hecho económico. En el mundo digital podemos relacionar directamente: Origen → Transacción → Documento → Autorización → Pago → Contabilización → Estado financiero.

Ya no tenemos que trabajar necesariamente con una colección de documentos aislados; podemos construir una cadena digital del hecho económico.

Esa cadena permite responder con precisión: ¿quién originó la operación?, ¿quién la autorizó?, ¿cuándo ocurrió?, ¿cómo se pagó?, ¿cómo fue contabilizada?, ¿fue modificada?, ¿quién la modificó y por qué?, ¿qué impacto tuvo?, ¿dónde quedó reflejada en los estados financieros?

Esto cambia profundamente lo que podemos exigirle a una buena contabilidad.

¿Siguen siendo suficientes nuestras antiguas prioridades?

Registrar correctamente sigue siendo fundamental; cumplir las obligaciones tributarias continúa siendo indispensable; conciliar es necesario y cerrar correctamente un período sigue siendo importante. Los principios esenciales de la contabilidad no desaparecen.

Lo que debe cambiar es la lógica con que producimos y utilizamos la información. Muchas prácticas fueron diseñadas bajo las restricciones del papel, la digitación y el procesamiento manual; esas restricciones están desapareciendo.

Por eso enfrentamos algo más importante que una modernización tecnológica: necesitamos reformular el propósito de la contabilidad para el mundo digital.

¿Para qué hacemos contabilidad?

En el mundo analógico, gran parte del esfuerzo estaba destinada a registrar y producir información. En el mundo digital podemos aspirar a mucho más. Registrar sigue siendo necesario, cumplir también, pero ninguno de los dos debería ser el punto final.

La contabilidad debe permitirnos conocer la realidad económica del negocio, comprenderla y utilizarla para tomar mejores decisiones.

Registrar deja de ser el propósito final; registrar pasa a ser la infraestructura sobre la que construimos conocimiento.

Descubre qué opinan nuestros clientes

Testimonial Aurora Díaz

Haz clic en la imagen para ver su testimonio.

Testimonial Loreto Arredondo

Haz clic en la imagen para ver su testimonio.

Testimonial Danilo Jaimes

Haz clic en la imagen para ver su testimonio.

Tu mejor decisión:
Innovación, propósito y trayectoria.

¿Y para quién hacemos la contabilidad?

La información contable sirve al contador, al SII, al auditor, a los bancos y a los accionistas; todos ellos la necesitan. Pero existe otro destinatario fundamental: quien administra y toma decisiones en la empresa.

El empresario, el gerente, el administrador y el directorio no necesitan saber únicamente que la contabilidad está cuadrada. Necesitan comprender: ¿dónde ganamos?, ¿dónde perdemos?, ¿qué clientes son rentables?, ¿qué productos generan margen?, ¿cómo evoluciona nuestra caja?, ¿qué compromisos tendremos próximamente?, ¿qué ocurre con nuestros costos?, ¿qué riesgos estamos acumulando?, ¿qué tendencias debemos observar?

En definitiva: ¿qué está ocurriendo realmente en nuestro negocio?

Seguimos demasiado concentrados en la operación

Aquí aparece una de las grandes paradojas de la transformación digital. Incorporamos tecnologías del siglo XXI, pero muchas veces las utilizamos para reproducir procesos diseñados bajo la lógica del siglo XX.

Digitalizamos el comprobante, automatizamos el asiento y generamos el balance con mayor rapidez. Pero si el objetivo sigue siendo simplemente terminar antes el mismo proceso, habremos digitalizado la operación sin transformar realmente la contabilidad.

El cambio debe ser más ambicioso: Operación → Cumplimiento → Gestión → Estrategia.

La tecnología debería permitirnos dedicar cada vez menos esfuerzo a producir información y más capacidad a comprenderla.

Cuando termina el balance debería comenzar la contabilidad de mayor valor

Durante mucho tiempo consideramos el cierre y la emisión de los estados financieros como la culminación del proceso. Para quien dirige una empresa, ocurre lo contrario: el balance no es el final, es el comienzo.

A partir de allí comienza el análisis: comparar, relacionar, segmentar, interpretar, proyectar y decidir.

Necesitamos invertir la manera tradicional de entender la contabilidad: el proceso contable produce información, la gestión transforma esa información en conocimiento. Y ese conocimiento debe servir para decidir.

El mundo digital también eleva nuestras exigencias

Si utilizaremos la contabilidad para tomar decisiones importantes, debemos poder confiar en ella. En este contexto, conceptos que en el mundo del papel tenían un alcance más limitado adquieren una nueva dimensión:

Seguridad: ¿quién puede acceder a los datos?

Integridad: ¿la información está completa y conserva su consistencia?

Trazabilidad: ¿podemos reconstruir la historia de un hecho económico?

Inmutabilidad: ¿podemos corregir sin borrar la evidencia de lo que existía antes?

Integración: ¿los sistemas intercambian información directamente o seguimos reconstruyendo procesos de forma manual?

Transparencia: ¿podemos comprender cómo se llegó al resultado que estamos observando?

Estas características no son solo tecnológicas; son las nuevas condiciones para construir confianza en la información contable.

Del dato a la decisión

Podemos imaginar una nueva cadena de valor: Hecho económico → Dato → Información → Conocimiento → Decisión.

En el mundo analógico, gran parte de la energía se concentraba en transformar documentos en datos e información. La tecnología puede liberar progresivamente ese esfuerzo. La gran oportunidad consiste en desplazar la atención hacia las etapas siguientes: conocimiento y decisión.

Esto también transforma el rol del contador. Su valor futuro no debería concentrarse en digitar, procesar o reconstruir información que una máquina puede capturar automáticamente; debería estar cada vez más en asegurar su calidad, interpretarla, explicarla y convertirla en conocimiento útil para la organización.

Reformular el propósito

Esta puede ser la verdadera transformación que estamos viviendo. No estamos simplemente pasando del papel a la pantalla; estamos avanzando: de documentos a datos, de procesos manuales a procesos automáticos, de sistemas aislados a procesos integrados, de registrar a trazar, de informar a comprender, y de comprender a decidir.

Por eso debemos reformular las preguntas iniciales:

¿Para qué hacemos contabilidad? Para representar de manera confiable la realidad económica de una organización y convertirla en información y conocimiento útil para gestionar y decidir.

¿Para quién hacemos contabilidad? Para todos quienes necesitan confiar en esa realidad económica, especialmente para quienes tienen la responsabilidad de administrar, decidir y construir el futuro de la empresa.

El mundo analógico condicionó durante décadas nuestra manera de hacer contabilidad. El mundo digital está eliminando muchas de esas restricciones. No tiene sentido liberar a la contabilidad de las limitaciones del papel para seguir pensando como cuando trabajábamos con papel.

Ese es nuestro verdadero desafío. No solo digitalizar la contabilidad. Repensarla, reestructurarla. Y comenzar por la pregunta que debimos hacernos desde el principio: ¿para qué y para quién estamos haciendo la contabilidad?

AUTOR:
Picture of Jorge Valenzuela

Jorge L. Valenzuela.

Socio Fundador de Transtecnia S.A.

Artículo elaborado con apoyo editorial de IA.

Datos útiles y previsionales

Datos útiles - Unidad de Fomento
Datos útiles - Indicadores Previsionales
Datos útiles - Impuesto único de segunda categoría
Datos útiles - Dólar Observado
Datos útiles - UTM, UTA e IPC
Datos útiles - Factores de Actualización de Remuneraciones
Datos útiles - Corrección Monetaria
Datos útiles - Calendario Tributario
Facebook
Twitter
LinkedIn

Agregar un comentario

Tu dirección de correo electrónico no será publicada. Los campos requeridos están marcados *

capacitaciones presenciales
únete al boletín informativo Transtecnia
Suscríbete al boletín

de contabilidad, temas laborales, educación, tributarios e innovación

Más artículos

Una misma ciudad, dos clases de trabajadores

En búsqueda de nuestra próxima Ítaca

Hace poco terminé de leer la extraordinaria historia de Ernest Shackleton y su expedición a la Antártida. En 1914 partió a bordo del Endurance persiguiendo una enorme ambición: atravesar por primera vez el continente antártico. Nunca lo consiguió….

Leer más >>
Una misma ciudad, dos clases de trabajadores

Una misma ciudad, dos clases de trabajadores

Construir una empresa durante más de cuarenta años significa verla nacer, crecer, equivocarse, aprender y transformarse. También significa atravesar distintas eras: del papel y los formularios a internet, la nube, la automatización y la Inteligencia Artificial. Dos eras. Una misma empresa….

Leer más >>
¿Cómo se construye una empresa capaz de trascender?

¿Cómo se construye una empresa capaz de trascender?

Construir una empresa durante más de cuarenta años significa verla nacer, crecer, equivocarse, aprender y transformarse. También significa atravesar distintas eras: del papel y los formularios a internet, la nube, la automatización y la Inteligencia Artificial. Dos eras. Una misma empresa….

Leer más >>

Últimos comentarios

  1. Primero que nada,se debería bajar los sueldos millonarios de la cupula. Segundo Hacer una auditoria externa. Tercero,disminuir puestos políticos. Después…

  2. En este articulo queda una pregunta sin responder: ¿Cual es el resultado financiero de Codelco? medido con las regalas contables…

Agregar un comentario

Tu dirección de correo electrónico no será publicada. Los campos requeridos están marcados *

0
    0
    Carro de Compras
    No tienes comprasAgregar servicios