Nuevo
Artículo de Opinión
Boletín Informativo
12.06.2026
Creencias que destruyen la gestión eficiente
El riesgo de registrar la corrección monetaria tributaria dentro de la contabilidad financiera
Existen creencias que parecen inofensivas, pero afectan la gestión. Una de ellas es pensar que la contabilidad es principalmente tributaria.
Muchas empresas la ven solo como una obligación para cumplir con el Servicio de Impuestos Internos. Esa mirada es limitada.
La contabilidad no debería existir solo para pagar impuestos, sino para entender el negocio: ventas, costos, rentabilidad, activos y deudas.
Reducirla a lo tributario hace perder una herramienta clave de gestión y confundir los resultados financieros.
Descubre qué opinan nuestros clientes
Haz clic en la imagen para ver su testimonio.
Tu mejor decisión:
Innovación, propósito y trayectoria.
La creencia equivocada
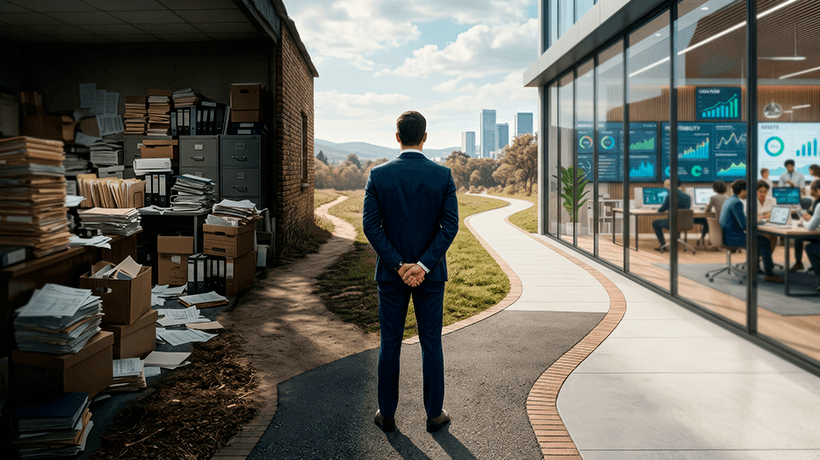
Un ejemplo claro es registrar la corrección monetaria tributaria en la contabilidad financiera.
La idea es: “Si afecta impuestos, debe registrarse”.
Pero esto genera problemas.
La corrección monetaria es fiscal: ajusta partidas para calcular impuestos. No necesariamente refleja la realidad financiera.
La contabilidad financiera muestra la situación económica. La tributaria calcula impuestos.
Ambas son necesarias, pero no deben confundirse.
El problema no es el ajuste tributario
El problema es incluir ajustes tributarios como si fueran parte del desempeño económico y registrarlo dentro dela Contabilidad que es Financiera.
Esto puede distorsionar resultados: utilidades menores o mayores, rentabilidad alterada.
El impacto afecta decisiones sobre precios, costos, inversiones y evaluación.
Gestionar con información mezclada y confusa es gestionar sobre una realidad distorsionada.
Un ejemplo simple
Empresa:
📋 Ventas: $1.000.000.000
📋 Costos: $850.000.000
📋 Resultado: $150.000.000
Ese es el resultado de gestión.
Si hay corrección monetaria de $40.000.000:
Separado: Resultado financiero: $150.000.000
Ajuste tributario: $40.000.000
La gestión sigue clara.
Si se mezcla, el resultado podría ser $110 o $190 millones.
Entonces surge la duda: ¿cuál es el resultado real?
La respuesta depende de si hablamos de gestión o impuestos.
El impacto en la productividad
La productividad depende de decidir bien.
Para eso se necesita información clara.
Si se mezclan datos financieros y tributarios, se pierde claridad sobre márgenes, costos, rentabilidad y eficiencia.
La contabilidad pasa a ser solo cumplimiento, no gestión.
El origen cultural del problema
Durante años, la contabilidad se enfocó en impuestos.
El empresario la veía para saber cuánto pagar.
El contador, para cumplir obligaciones.
Así se subordinó la contabilidad a lo tributario.
Hoy eso ya no sirve.
Las empresas necesitan información clara, oportuna y separada entre lo financiero y lo tributario.
La nueva mirada
La pregunta no es solo cuánto impuesto pagar, sino qué ocurre en la empresa.
Primero gestión.
Después tributación.
Primero entender el negocio.
Después cumplir.
Invertir ese orden debilita la gestión.
Una creencia que debemos superar
La idea de que todo lo tributario debe estar en la contabilidad debe revisarse.
No todo ajuste tributario es un hecho financiero.
Separar fortalece la información: permite gestionar mejor y cumplir correctamente.
Conclusión
Creer que la contabilidad es tributaria y que la corrección monetaria debe registrarse en ella afecta la gestión y el resultado financiero.
Confundir cumplimiento con gestión debilita la administracion de la empresa.
La contabilidad debe servir para gestionar y controlar
La tributación, para cumplir.
Si se confunden, la empresa pierde una herramienta clave para mejorar su eficiencia y tomar decisiones.
Jorge L. Valenzuela.
Socio Fundador de Transtecnia S.A.
Artículo elaborado con apoyo editorial de IA.
Datos útiles y previsionales
Suscríbete al boletín
de contabilidad, temas laborales, educación, tributarios e innovación
Más artículos

Cuando la flexibilidad convierte la contabilidad en cocina… y al contador en un chef
En el artículo anterior planteábamos una pregunta: ¿para qué y para quién hacemos la contabilidad? Ahora quisiera avanzar un paso más y formular otra pregunta que puede resultar incluso más reflexiva: ¿son suficientes el Balance y el Estado de Resultados para comprender un negocio?…

Del balance al conocimiento: cuando termina la operación y comienza la gestión
En el artículo anterior planteábamos una pregunta: ¿para qué y para quién hacemos la contabilidad? Ahora quisiera avanzar un paso más y formular otra pregunta que puede resultar incluso más reflexiva: ¿son suficientes el Balance y el Estado de Resultados para comprender un negocio?…

¿Para qué y para quién hacemos la contabilidad?
Antes de hablar de inteligencia artificial, automatización o nuevos sistemas contables, conviene abordar una cuestión más fundamental: ¿para qué y para quién hacemos la contabilidad?…
En búsqueda de nuestra próxima Ítaca
Hace poco terminé de leer la extraordinaria historia de Ernest Shackleton y su expedición a la Antártida. En 1914 partió a bordo del Endurance persiguiendo una enorme ambición: atravesar por primera vez el continente antártico. Nunca lo consiguió….

Una misma ciudad, dos clases de trabajadores
Construir una empresa durante más de cuarenta años significa verla nacer, crecer, equivocarse, aprender y transformarse. También significa atravesar distintas eras: del papel y los formularios a internet, la nube, la automatización y la Inteligencia Artificial. Dos eras. Una misma empresa….
Últimos comentarios
Muy acertado los comentarios.Ojala se enteraran los señores parlamentarios de las distinta bancadas y legislaran de una vez a favor…
Grs. por el informativo, muy buen punto y sería bueno hacercelo llegar a algunos parlamentarios.
Genial, don Jorge, en realidad los Adultos Mayores, crearon riqueza para el País y si lo siguen haciendo. Debieran dar…
Primero que nada,se debería bajar los sueldos millonarios de la cupula. Segundo Hacer una auditoria externa. Tercero,disminuir puestos políticos. Después…
En este articulo queda una pregunta sin responder: ¿Cual es el resultado financiero de Codelco? medido con las regalas contables…